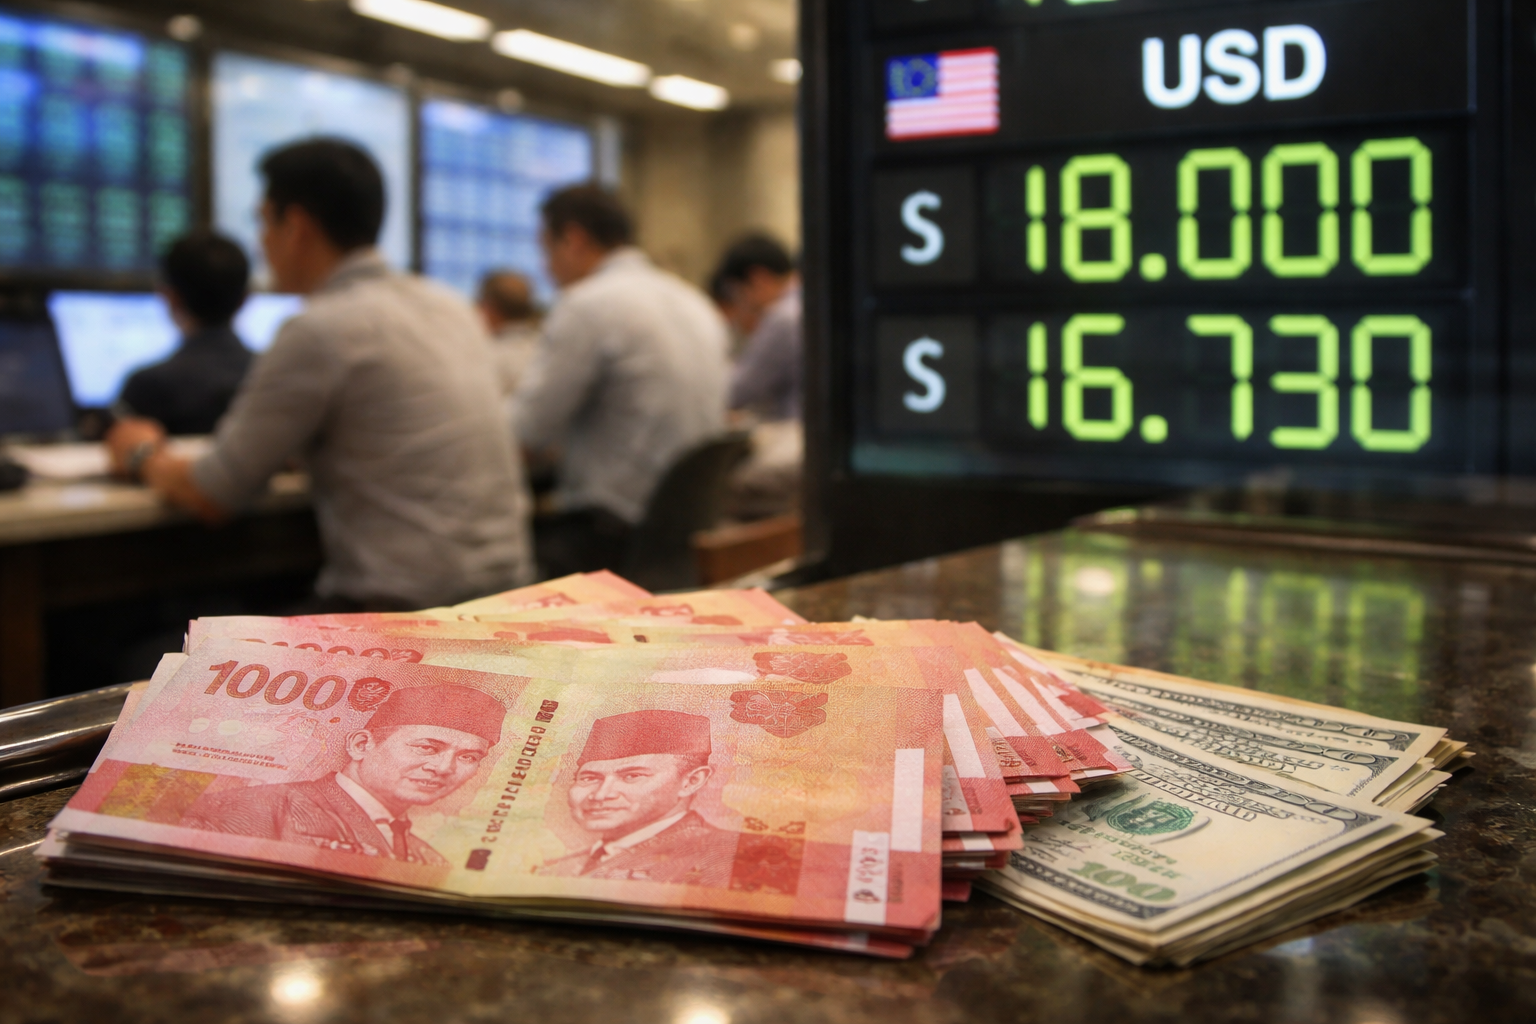
Rupiah kembali melemah pada Senin, 19 Oktober 2026, setelah pekan lalu menembus Rp18.000 per dolar AS. Tekanan terhadap mata uang Indonesia datang ketika investor mencermati rencana perubahan klasifikasi pasar saham oleh MSCI, sementara keputusan suku bunga Bank Indonesia (BI) ikut menjadi perhatian pasar.
Data Bloomberg menunjukkan rupiah di pasar spot dibuka melemah 0,23 persen ke Rp18.053 per dolar AS. Di pasar non-deliverable forward (NDF), rupiah bergerak di kisaran Rp18.074 per dolar AS. Pada Jumat, 16 Oktober, mata uang ini ditutup di Rp18.012 setelah terkikis 0,41 persen.
Pergerakan tersebut terjadi di tengah kuatnya dolar AS dan harga minyak yang masih tinggi. Indeks dolar berada di sekitar 101,83–101,84, sedangkan Brent disebut berada di kisaran US$108 per barel. Data lain dalam laporan Bloomberg mencatat harga minyak mentah US$105 per barel.
Proposal MSCI menambah tekanan terhadap rupiah
MSCI membuka konsultasi mengenai kemungkinan mengubah status pasar saham Indonesia dari pasar berkembang atau Emerging Market menjadi pasar mandiri atau Standalone Market. Usulan itu belum menjadi keputusan final. Namun, sorotan MSCI terhadap dugaan praktik perdagangan terkoordinasi dan penegakan aturan yang dinilai belum memadai telah memperburuk persepsi investor terhadap pasar domestik.
Perubahan klasifikasi, jika diterapkan, dapat mengubah komposisi indeks dan mendorong investor global menyesuaikan portofolio. Kekhawatiran terhadap kemungkinan arus keluar dana asing pun ikut membebani rupiah. Pada saat yang sama, investor global tengah menghindari aset berisiko, sehingga permintaan terhadap dolar AS meningkat.
Rupiah tercatat melemah 1,5 persen dalam sebulan terakhir. Premi risiko Indonesia juga meningkat, tercermin dari Credit Default Swap (CDS) Indonesia tenor lima tahun yang naik ke 97. Angka tersebut menjadi salah satu indikator yang diperhatikan investor saat menilai risiko berinvestasi di Indonesia.
BI jaga pasar valas, suku bunga belum tentu dinaikkan
Bank Indonesia menyatakan terus melakukan intervensi untuk menjaga pergerakan rupiah. Langkah yang ditempuh mencakup transaksi NDF di pasar luar negeri, transaksi spot dan domestic NDF (DNDF) di pasar domestik, serta pembelian Surat Berharga Negara di pasar sekunder.
“Intervensi terus dilakukan secara konsisten melalui transaksi Non-Deliverable Forward (NDF) di pasar offshore, transaksi spot dan Domestic Non-Deliverable Forward (DNDF) di pasar domestik, serta pembelian Surat Berharga Negara (SBN) di pasar sekunder,” kata Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea.
Erwin menyebut situasi risk-off mendorong permintaan dolar dan menekan pasar keuangan domestik. Arus keluar dana dari aset portofolio Indonesia diperkirakan masih berlanjut. BI, menurut dia, akan hadir di pasar untuk menjaga rupiah bergerak sesuai fundamental dan memastikan mekanisme pasar berjalan baik.
Di tengah tekanan itu, BI Rate menjadi perhatian karena suku bunga dapat memengaruhi daya tarik aset rupiah. Namun, seorang ekonom, Syafruddin, menilai kenaikan suku bunga belum tentu menjadi jawaban utama. BI Rate telah berada di level 5,75 persen sejak Juni, sementara persoalan yang dihadapi mencakup imbal hasil global yang tinggi, guncangan terkait MSCI, arus keluar dana asing, dan kepercayaan pasar.
Ekonom nilai kenaikan BI Rate punya konsekuensi
Menurut Syafruddin, kenaikan BI Rate sebesar 25 basis poin dapat memperbaiki imbal hasil relatif aset rupiah dan memberi sinyal pertahanan terhadap pelemahan kurs. Namun, biaya pinjaman yang lebih tinggi juga berisiko menahan kredit, investasi, dan pertumbuhan ekonomi.
Ia menilai pilihan yang lebih proporsional adalah mempertahankan suku bunga di 5,75 persen sambil memperkuat intervensi di pasar spot, DNDF, NDF offshore, serta stabilisasi SBN. Suku bunga, dalam pandangannya, dapat menjadi lapisan pertahanan tambahan ketika tekanan mulai mengancam inflasi dan stabilitas makro, tetapi tidak dapat mengatasi persoalan tata kelola maupun kekhawatiran investor terhadap MSCI.
Syafruddin juga mengingatkan bahwa investor yang sedang mengurangi eksposur terhadap Indonesia masih dapat menjual saham meskipun imbal hasil rupiah meningkat. Kenaikan suku bunga yang terlalu agresif, sebaliknya, dapat menekan valuasi saham dan menambah biaya pembiayaan korporasi.
Kepercayaan investor dan arus modal jadi penentu
Tekanan rupiah tidak hanya berkaitan dengan perbedaan suku bunga. Bloomberg Economics turut menyoroti risiko ketidakstabilan politik Indonesia. Dalam model risiko negara yang digunakan, indeks ketidakstabilan rezim Indonesia tercatat 20,55, tertinggi di antara negara-negara G20, sementara India berada di posisi kedua dengan 7,47.
Di sisi lain, cadangan devisa Indonesia tercatat US$146,3 miliar pada akhir September 2026. BI menyebut ketahanan sektor eksternal tetap ditopang cadangan tersebut, sembari menjaga likuiditas dan mengelola struktur suku bunga di pasar uang.
Perkembangan konsultasi MSCI, arus dana investor, dan respons BI akan menjadi perhatian pasar berikutnya. Seberapa jauh rupiah dapat bertahan bukan hanya ditentukan oleh suku bunga, tetapi juga oleh kemampuan menjaga kepercayaan dan meredam tekanan di pasar keuangan.